Financement murs commerciaux : guide complet des solutions 2025-2026
L’investissement murs commerciaux représente une opportunité patrimoniale attractive, mais nécessite une préparation financière rigoureuse. Le financement murs commerciaux implique de maîtriser les différentes solutions disponibles, les critères d’éligibilité et les stratégies d’optimisation pour sécuriser votre projet immobilier.
Que vous soyez investisseur débutant ou expérimenté, comprendre les mécanismes de financement est essentiel pour concrétiser votre acquisition. Ce guide complet vous accompagne dans toutes les étapes, des solutions de crédit aux avantages fiscaux, en passant par les critères d’obtention et les conseils pratiques.
Les solutions de financement pour murs commerciaux
Plusieurs options existent pour financer l’acquisition de murs commerciaux, chacune adaptée à différents profils d’investisseurs.
Crédit bancaire classique
Le crédit immobilier commercial reste la solution privilégiée, avec des durées de 10 à 25 ans et des taux actuellement autour de 3,64%. Cette formule permet de déduire les intérêts d’emprunt de vos revenus fonciers et offre des montants importants selon votre capacité d’endettement.
Revers de la médaille : un apport personnel conséquent (20 à 30%), des conditions d’octroi strictes et des garanties substantielles sont systématiquement exigés. Les banques analysent rigoureusement la rentabilité locative, votre situation financière et la qualité de votre apport.
Crédit-bail immobilier
Le leasing immobilier constitue une alternative pertinente pour préserver votre trésorerie. Une société de crédit-bail acquiert le bien et vous le loue avec une option d’achat à l’échéance. Les loyers versés sont entièrement déductibles et l’apport initial reste limité (souvent moins de 10%).
Attention toutefois : le coût total excède généralement celui du crédit classique, vous n’êtes pas propriétaire pendant la durée contractuelle et l’engagement reste ferme sur toute la période.
Financement participatif et investisseurs privés
Ces solutions émergentes permettent de diversifier vos sources de capitaux et de réduire la pression sur votre capacité d’emprunt traditionnelle.
Évaluation et Calcul
des Murs Commerciaux
Maîtrisez les formules essentielles pour valoriser votre investissement immobilier commercial
Évaluation et calcul de la valeur des murs commerciaux
Contrairement à l’immobilier résidentiel, les murs commerciaux ne s’évaluent pas au mètre carré mais selon leur rentabilité locative. Cette approche réduit la volatilité du marché puisque la valeur reste indexée sur les revenus générés. La formule de base applique un multiple du loyer annuel HT, généralement entre 10 et 15 fois selon la qualité de l’emplacement.
Le coefficient multiplicateur varie significativement : de 12 à 15 fois le loyer pour un emplacement premium en centre-ville, de 10 à 12 fois pour un emplacement secondaire, et de 8 à 10 fois pour une zone périphérique. La rentabilité brute visée se situe idéalement entre 5% et 8%, avec des rendements plus faibles mais plus sécurisés pour les emplacements de choix.
La valorisation finale intègre plusieurs éléments déterminants : la surface pondérée avec des coefficients différenciés selon l’usage des espaces (de 1 pour la surface commerciale à 0,2 pour les espaces techniques), et surtout la qualité du locataire qui peut majorer la valeur de 10 à 15% pour une enseigne reconnue. Ces critères sécurisent votre investissement et optimisent votre financement.
Guide Complet : Évaluation des Murs Commerciaux
Avant d'engager un financement murs commerciaux, comprendre la méthode de valorisation est essentiel pour sécuriser votre investissement et négocier au juste prix.
Formules de Calcul Essentielles
💰 Valeur des Murs
Pour un local commercial déjà loué, la valorisation repose sur un multiple du loyer annuel hors taxes selon l'emplacement.
📊 Rentabilité Brute
Une rentabilité entre 5% et 8% constitue un bon indicateur pour un investissement commercial viable.
💎 Rentabilité Nette
Vision réaliste intégrant l'ensemble des charges pour évaluer le rendement effectif de l'investissement.
Multiplicateurs selon l'Emplacement
🏆 Emplacement Premium
Centre-ville, zone premium - Sécurité maximale
🏢 Emplacement Secondaire
Zones commerciales dynamiques - Équilibre optimal
📍 Emplacement Périphérique
Zones périphériques - Rendement plus élevé
Coefficients de Surface Pondérée
Rendements Attendus par Type d'Emplacement
Emplacements Premium
Sécurité maximale et excellentes perspectives de valorisation à long terme.
Emplacements Standards
Bon indicateur pour un investissement commercial équilibré avec un risque maîtrisé.
Emplacements Secondaires
Rendements élevés moyennant un risque locatif plus important.
💡 Point Clé : La qualité du locataire impacte significativement la valorisation. Un bail signé avec une enseigne reconnue peut majorer la valeur des murs de 10 à 15%.
Contrairement à l’immobilier résidentiel, les murs commerciaux ne s’évaluent pas au mètre carré mais selon leur rentabilité locative. Cette approche réduit la volatilité du marché puisque la valeur reste indexée sur les revenus générés. La formule de base applique un multiple du loyer annuel HT, généralement entre 10 et 15 fois selon la qualité de l’emplacement.
Le coefficient multiplicateur varie significativement : de 12 à 15 fois le loyer pour un emplacement premium en centre-ville, de 10 à 12 fois pour un emplacement secondaire, et de 8 à 10 fois pour une zone périphérique. La rentabilité brute visée se situe idéalement entre 5% et 8%, avec des rendements plus faibles (4-5%) mais plus sécurisés pour les emplacements de choix, et jusqu’à 8 à 10% pour les zones secondaires avec un risque locatif accru.
La valorisation finale intègre plusieurs facteurs d’ajustement déterminants : la surface pondérée avec des coefficients différenciés selon l’usage des espaces (de 1 pour la surface commerciale à 0,2 pour les espaces techniques), et surtout la qualité du locataire qui peut majorer la valeur de 10 à 15% pour une enseigne reconnue. Pour les murs libres, l’évaluation s’appuie sur un loyer prévisionnel établi par comparaison avec des biens similaires du secteur.
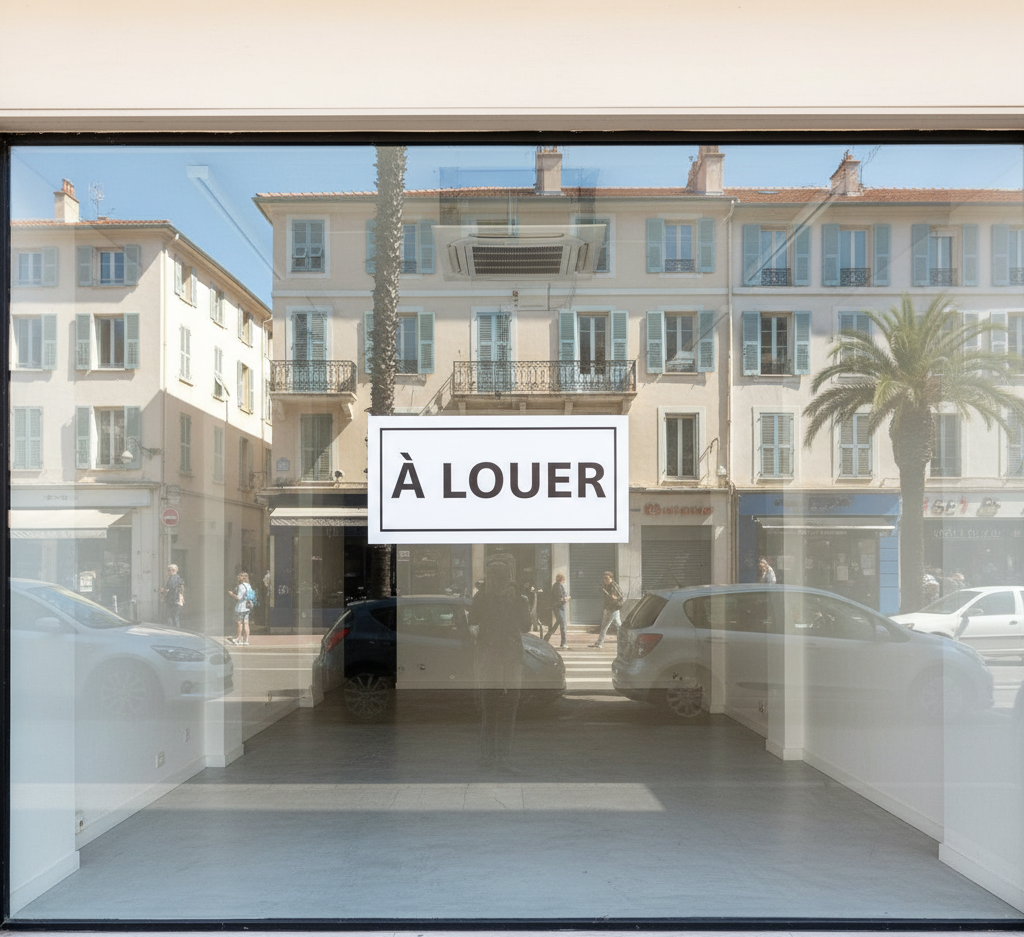
Choisir le bon emplacement : critères de commercialité
L’emplacement détermine la réussite de votre investissement murs commerciaux et conditionne directement l’obtention de votre financement. Les banques scrutent particulièrement ce critère lors de l’analyse de votre dossier de crédit immobilier commercial.
Hiérarchie des emplacements commerciaux
Emplacement n°1 – Zone premium : artères commerçantes principales, proximité de locomotives (grands magasins, enseignes nationales), accès direct aux transports, stationnement et vitrine de plain-pied. Rentabilité locative modérée (4 à 5%) mais sécurité maximale avec un faible risque de vacance. Les banques privilégient ces localisations pour limiter leur risque.
Emplacement n°1bis – Zone attractive : légèrement en retrait des axes principaux mais bénéficiant d’une excellente fréquentation. Équilibre optimal entre attractivité et rentabilité accrue (5 à 7%).
Emplacement n°2 – Zone secondaire : rues adjacentes ou zones de périphérie générant une rentabilité supérieure (7 à 10%) mais exigeant une sélection rigoureuse du type d’activité. Conviennent aux commerces de destination où la clientèle se déplace spécifiquement.
Critères d’évaluation essentiels
Le flux piétonnier : privilégiez les emplacements avec plus de 5 000 passages quotidiens, assurant un potentiel commercial élevé et sécurisant vos loyers.
La vitrine : une façade de 6 à 10 mètres linéaires maximise la visibilité. Les banques valorisent fortement cette caractéristique dans l’analyse de votre crédit immobilier commercial.
L’environnement commercial : analysez la dynamique du quartier, la présence d’enseignes complémentaires et les projets d’aménagement urbain prévus.
Configuration physique idéale : local de plain-pied, absence de poteaux centraux, hauteur sous plafond minimum 2,80m, conformité ERP et accessibilité PMR.
Impact sur le financement
Un emplacement de qualité facilite considérablement votre financement murs commerciaux. Les banques appliquent des conditions préférentielles (taux réduits, apport personnel moins élevé) pour les localisations premium. À l’inverse, un emplacement secondaire exigera des garanties renforcées.
Financement Murs Commerciaux
Devenez propriétaire de vos locaux professionnels
Investissez dans l'immobilier commercial avec des conditions de financement optimales. Nos experts HESTIA Finances vous accompagnent de l'évaluation jusqu'à l'acquisition.
Critères d'éligibilité et conditions d'obtention
L’obtention d’un financement pour murs commerciaux repose sur plusieurs critères déterminants que les organismes prêteurs évaluent systématiquement.
L’apport personnel requis
L’apport personnel immobilier commercial constitue le premier critère examiné. Les établissements financiers exigent généralement entre 20% et 30% du prix d’acquisition en fonds propres. Cet apport personnel démontre votre engagement dans le projet et réduit le risque pour le prêteur. Un apport plus élevé améliore significativement vos conditions de financement et peut vous permettre de négocier un taux d’intérêt plus avantageux.
La capacité de remboursement
La capacité de remboursement représente le deuxième pilier de votre dossier. Les banques appliquent la règle du taux d’endettement maximal, généralement fixé à 35% de vos revenus. Pour un investissement locatif, la rentabilité locative du bien entre dans le calcul. Un rendement locatif brut supérieur à 6% renforce considérablement votre dossier de financement.
Tableau des critères par profil d’investisseur :
| Profil | Apport requis | Taux endettement max | Durée moyenne |
|---|---|---|---|
| Primo-investisseur | 25-30% | 33% | 15-20 ans |
| Investisseur expérimenté | 20-25% | 35% | 15-25 ans |
| Société/PME | 20-30% | Variable selon bilan | 10-20 ans |
Les garanties exigées
Les garanties complètent votre dossier. Les organismes de crédit immobilier commercial demandent systématiquement une hypothèque sur le bien financé. Des garanties complémentaires peuvent être requises selon votre situation : caution personnelle, nantissement d’autres actifs, ou garantie d’un organisme spécialisé.
La qualité du bien immobilier
La qualité du bien immobilier influence directement les conditions d’octroi. Les établissements privilégient les emplacements commerciaux stratégiques, la présence d’un locataire solvable avec bail longue durée, et un état général satisfaisant du bâtiment. La solidité du bail commercial et la qualité du locataire constituent des arguments décisifs pour optimiser votre financement.
Avantages fiscaux et optimisation du financement
L’optimisation fiscale représente un levier majeur pour améliorer la rentabilité de votre investissement en murs commerciaux.
Amortissement et déductions
L’amortissement comptable du bien (20 à 50 ans pour les sociétés) réduit votre résultat imposable sans affecter votre trésorerie. La déduction des intérêts d’emprunt permet de réduire substantiellement votre base imposable : intégralité des intérêts déductibles de vos revenus fonciers (particuliers) ou du résultat (sociétés).
Les charges déductibles incluent également les frais de gestion, assurances, taxe foncière et travaux d’entretien. En crédit-bail, les loyers sont entièrement déductibles.
Le choix du statut juridique
En nom propre : imposition au barème progressif plus prélèvements sociaux de 17,2%
En société (SCI, SARL, SAS) : option pour l’IS avec taux réduit de 15% jusqu’à 42 500€ de bénéfices
Via société commerciale : intégration au résultat global avec possibilité d’amortissement
Les avantages fiscaux immobilier commercial peuvent générer une économie de 25% à 40% des revenus locatifs selon votre situation. Cette optimisation nécessite un accompagnement par un expert-comptable spécialisé.
Étapes du processus de financement
Parcours de Financement Murs Commerciaux
Le parcours de financement murs commerciaux suit une chronologie précise qu'il convient de respecter pour maximiser vos chances de succès.
Préparation du Projet
📅 Semaine 1-2
Définissez précisément votre capacité d'investissement en évaluant votre apport personnel disponible et votre capacité d'emprunt. Identifiez le bien cible et réalisez une première estimation de sa rentabilité locative.
Constitution du Dossier
📅 Semaine 3-4
Rassemblez l'ensemble des documents nécessaires : bilans comptables des trois derniers exercices, justificatifs de revenus, compromis de vente signé, rapport d'évaluation du bien, business plan détaillant la rentabilité prévisionnelle.
Consultation des Organismes
📅 Semaine 5-6
Sollicitez plusieurs établissements pour comparer les offres de crédit immobilier commercial. Consultez à la fois des banques traditionnelles et des organismes spécialisés. Les courtiers peuvent optimiser cette recherche.
Analyse et Négociation
📅 Semaine 7-8
Les banques étudient votre dossier et émettent leurs propositions. Analysez attentivement les taux, les frais de dossier, les assurances obligatoires et les conditions de remboursement anticipé. Cette phase est cruciale.
Accord et Déblocage
📅 Semaine 9-12
Après acceptation de l'offre de prêt, respectez le délai légal de réflexion de 10 jours. La signature de l'acte authentique chez le notaire déclenche le déblocage des fonds. Prévoyez un délai global de 3 mois.
✓ Point Clé : Un dossier complet et professionnel accélère considérablement le traitement de votre demande de financement.
Conseils pour optimiser son dossier de financement
Plusieurs stratégies permettent de renforcer votre dossier et d’obtenir des conditions optimales pour vos murs commerciaux.
Maximisez votre apport personnel
Un apport de 30% à 35% (au-delà du minimum de 20%) améliore sensiblement votre pouvoir de négociation, réduit les intérêts totaux et rassure les établissements prêteurs.
Sécurisez la qualité locative
Présentez un bail commercial déjà signé avec un locataire solvable. Un historique de paiement positif et des revenus locatifs immédiats constituent des arguments décisifs.
Soignez votre présentation financière
Établissez un business plan rigoureux détaillant revenus prévisionnels, charges, rentabilité nette et retour sur investissement. Démontrez que la rentabilité locative couvre largement les mensualités avec une marge de sécurité.
Multipliez les contacts bancaires
Ne vous limitez pas à votre banque habituelle. Les établissements spécialisés dans le financement professionnel proposent parfois des conditions plus avantageuses. Faites jouer la concurrence.
Valorisez votre expérience
Si vous avez déjà réalisé des investissements immobiliers réussis, mettez-les en avant. Un historique positif renforce votre crédibilité et facilite l’obtention de conditions préférentielles.
Besoin d’accompagnement pour votre projet ? Nos experts en financement vous conseillent sur les meilleures stratégies adaptées à votre situation.
FAQ : Financement murs commerciaux - Vos questions essentielles
Quel apport personnel faut-il pour financer des murs commerciaux ?
L’apport personnel requis varie entre 20% et 30% du prix d’acquisition selon votre profil et la solidité du projet. Un investisseur expérimenté avec un bien bien situé peut obtenir 20%, tandis qu’un primo-investisseur devra prévoir 25 à 30%. Un apport plus élevé améliore vos conditions de financement et permet de négocier des taux plus avantageux.
Quels sont les taux d’intérêt pour un crédit immobilier commercial en 2025-2026 ?
Les taux oscillent autour de 3,64% en moyenne en 2025, variant selon la durée du prêt (10 à 25 ans), votre profil, la qualité de l’emplacement et la présence d’un locataire solvable. Un apport personnel élevé renforce votre pouvoir de négociation.
Le crédit-bail immobilier est-il avantageux ?
Le crédit-bail limite l’apport initial (moins de 10%) et offre une flexibilité patrimoniale avec des loyers entièrement déductibles. Cette solution convient aux PME souhaitant préserver leur trésorerie. Attention : le coût total reste généralement supérieur au crédit classique et vous ne devenez propriétaire qu’en levant l’option d’achat.
Quels documents sont nécessaires pour le dossier de financement ?
Documents essentiels : bilans comptables sur 3 ans (sociétés) ou justificatifs de revenus (particuliers), business plan détaillé, compromis de vente, évaluation professionnelle du bien, bilans du locataire, bail commercial en cours et justificatifs de capacité de remboursement.
Comment optimiser fiscalement son financement ?
Déduisez l’intégralité des intérêts d’emprunt et toutes les charges (taxe foncière, assurances, travaux). L’amortissement du bien (20 à 50 ans pour les sociétés) réduit votre base imposable. Une SCI à l’IS bénéficie d’un taux réduit de 15% jusqu’à 42 500€ de bénéfices. Économie fiscale possible : 25% à 40% des revenus locatifs.